
公開:
EC経理業務を効率化する方法|返品・返金の仕訳から自動化まで徹底解説
ECサイトを運営するなかで、「売上や入金の確認に時間がかかる」「返品・返金が発生すると経理処理が複雑になる」と悩んでいませんか。
ECの経理業務は、会計ソフトやECシステムの連携、データ入力の自動化などによって効率化できます。手作業を減らせば、入力ミスや確認漏れの防止にもつながる点もメリットです。
この記事では、ECで負担になりやすい経理業務を整理したうえで、具体的な効率化の方法を解説します。返品・返金の基本的な仕訳やケース別の処理例も紹介するため、日々の経理業務を見直したい方はぜひ参考にしてください。
ECの経理業務で特に負担が大きい業務
ECでは、商品の販売から入金までに複数のサービスを利用するケースがあります。さらに、返品や返金が発生すると売上や在庫の修正も必要です。
特に負担が大きくなりやすいのは、以下の業務です。
- 売上・入金管理
- 仕入・買掛金管理
- 決済手数料・送料の処理
- 返品・返金の処理
- 在庫管理と経理データの突合
- 消費税・インボイス制度への対応
ここでは、それぞれの業務で何が負担になりやすいのか、詳しく見ていきましょう。
売上・入金管理
ECでは、売上データと実際の入金状況を照らし合わせて管理する必要があります。
クレジットカードや電子決済では、商品が売れた日に代金が銀行口座へ入金されるとは限りません。決済サービスごとに締め日や入金日が設定されており、複数の注文代金がまとめて振り込まれるケースもあるためです。
そのため、ECサイトの売上データだけでなく、決済サービスの明細や銀行口座への入金も確認し、売上と入金が正しく対応しているかを照合します。
仕入・買掛金管理
ECで商品を仕入れて販売する場合は、仕入額だけでなく、仕入先への支払い状況も管理する必要があります。
たとえば、商品を仕入れてもその場で代金を支払わず、後日まとめて支払うケースです。このような仕入れに対する未払いの代金を「買掛金」といいます。
経理では仕入額を記録するだけでなく、請求書の金額や支払期限を確認し、予定どおり支払いが完了したかまで把握しなければなりません。
決済手数料・送料の処理
ECでは、商品を販売する際に発生する決済手数料や送料も経理処理が必要です。
たとえば、10,000円の商品を販売しても、決済サービスから手数料を差し引いた金額が振り込まれることがあります。この場合、振込額をそのまま売上とするのではなく、売上と決済手数料を分けて記録します。
商品の発送にかかった送料についても、売上とは別に処理が必要です。
返品・返金の処理

返品・返金が発生した場合は、一度計上した売上について、返品の内容に応じた処理が必要です。
ECで商品が返品されると、たとえば以下のような対応が発生します。
- 返品の受付
- 注文・決済情報の確認
- 商品の返送手配
- 購入者への返金
- 売上データの修正
- 返品された商品の検品
- 在庫データへの反映
経理では、もとの売上を確認したうえで返品分を処理します。送料を自社が負担する場合は、送料についても別途処理しなければなりません。
また、返品された商品を再び販売できる場合は、在庫情報への反映も必要です。返品・返金では、売上や返金額だけでなく、商品の動きまで含めて確認する必要があります。
在庫管理と経理データの突合
ECでは、システム上の在庫数と経理データを照らし合わせ、商品の動きを正しく把握することが重要です。
商品は仕入れによって増え、販売によって減ります。返品された商品を在庫へ戻す場合などもあるため、実際の在庫数とシステム上の数字にずれがないかを確認しなければなりません。
在庫は売上原価の計算にも関係します。期末には残っている商品の数量と価額を確認するため、日頃から在庫の動きを正確に記録しておく必要があります。
消費税・インボイス制度への対応
ECの経理では、取引に適用される消費税率を確認し、インボイス制度に沿って処理する必要があります。
特に注意したいのが、販売後に返品や値引きが発生した場合です。課税対象の商品が返品された場合は、返品した金額に対応する消費税額についても調整します。
また、適格請求書発行事業者には、取引内容によって「適格返還請求書」の交付が必要になる場合があります。
EC経理業務を効率化する5つの方法

ECの経理業務を効率化するには、手入力やデータの照合作業をできるだけ減らすことがポイントです。
具体的には、以下の5つの方法があります。
- 会計ソフトとECシステムを連携する
- データ入力や仕訳を自動化する
- 売上・入金・決済データを一元管理する
- 経理処理のルールを標準化する
- 返品・交換業務を自動化する
すべてを一度に自動化するのではなく、現在手作業で行っている業務を整理し、負担の大きな部分から見直していきましょう。
会計ソフトとECシステムを連携する
会計ソフトとECシステムの連携とは、ECサイトで発生した売上や決済などのデータを、会計ソフトで利用できるようにすることです。
それぞれのシステムが分かれている場合、ECシステムから売上データを取得し、会計ソフトへ入力する作業が発生します。しかし、両者を連携すればEC側のデータを会計ソフトへ受け渡せるため、同じ内容を入力し直す作業を減らせます。
主な連携方法は以下のとおりです。
- APIなどを利用してシステム間でデータを連携する
- ECシステムからCSVを出力し、会計ソフトへ取り込む
- 外部の連携サービスを利用する
対応する連携方法や取り込めるデータは、利用するサービスによって異なります。自社のECシステムや決済サービスと連携できるか、導入前に確認しておきましょう。
データ入力や仕訳を自動化する
データ入力や仕訳の自動化とは、売上や入出金などのデータを自動で取得し、仕訳の作成にかかる手作業を減らすことです。
会計ソフトの機能によって異なりますが、たとえば以下のような作業を自動化できます。
- 銀行口座の入出金明細を取得する
- クレジットカードの利用明細を取得する
- 取引内容から勘定科目を推測する
- あらかじめ設定したルールに沿って仕訳する
こうした機能を活用すれば、明細を確認しながら金額や取引先を入力したり、1件ずつ仕訳を作成したりする作業を減らせます。
ただし、自動で作成された仕訳が必ず正しいとは限りません。処理結果を確認し、自社の経理ルールに合っているか、人の目で最終チェックすることが必要です。
売上・入金・決済データを一元管理する
データの一元管理とは、複数のシステムに分散している売上・入金・決済などの情報を、まとめて確認できる状態にすることです。
ECでは、ECシステムに注文・売上情報、決済サービスに決済情報、銀行口座に入金情報など、確認先が分かれるケースも少なくありません。とくに複数のECモールや決済サービスを利用していれば、管理するデータはさらに増えていきます。
これらのデータを一元管理すれば、複数の管理画面を行き来しながら情報を探す手間を減らせます。売上と入金額に差がある場合なども、関連するデータを1か所で確認できて便利です。
経理処理のルールを標準化する

経理処理の標準化とは、同じ取引に対して、担当者によって処理方法が変わらないようにルールを統一することです。
ECでは通常の販売だけでなく、返品やキャンセル、送料の負担など、さまざまな取引が発生します。さらに、複数のECモールへの出店や自社ECサイトの運営を行っている場合は、販売チャネルによって決済方法や手数料、入金のタイミングなどが異なることもあります。
そのため、たとえば以下のようなルールを決めておきましょう。
- 取引内容ごとに使用する勘定科目
- ECモールや決済方法ごとの売上・入金の処理方法
- 返品・返金が発生した場合の処理手順
- 決済手数料や送料の処理方法
- 経理処理に必要な情報と確認方法
ルールをマニュアルなどにまとめて共有すれば、担当者が変わった場合でも同じ基準で処理できます。
返品・交換業務を自動化する
返品・交換業務は、返品受付や返送状況などの情報をシステムで管理することで、手作業を減らせます。
たとえば、返品管理システムを導入すると、購入者による返品申請の受付や返品情報の管理などを自動化できます。返品の状況をシステム上で確認できれば、メールや表計算ソフトなどを使って個別に情報を管理する必要もありません。
また、返品情報を一元管理することで、経理担当者も返金や売上修正に必要な情報を確認しやすくなります。返品対応から経理処理までの情報共有をスムーズにできるため、確認や転記にかかる手間の削減につながります。
EC販売で重要となる返品・交換業務については返品処理とは? ECサイトの業務フローから返品率を削減する5つの秘訣まで徹底解説でも詳しく紹介しています。
返品・返金業務を効率化する「仕訳の基本」
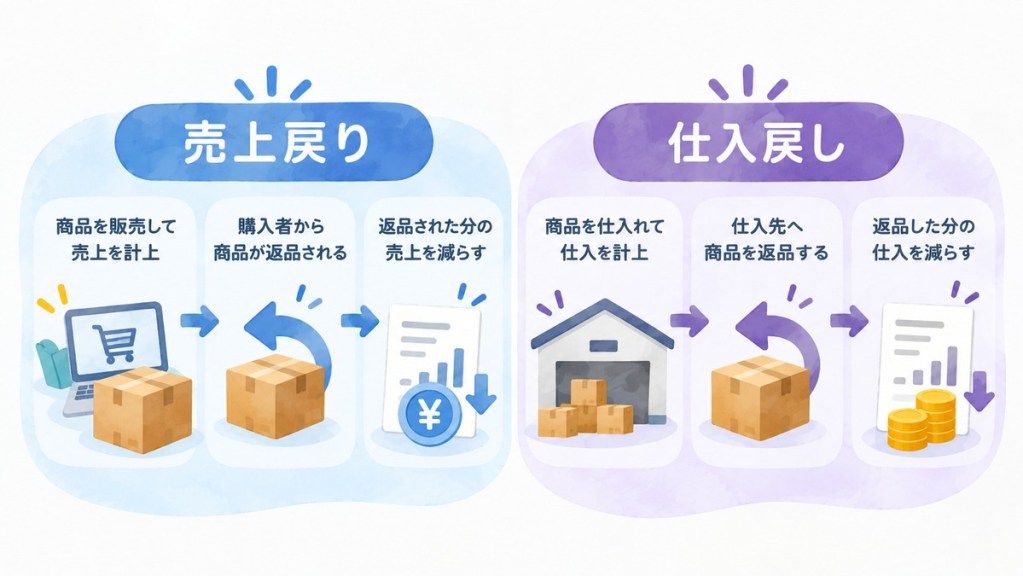
ECで返品が発生したときは、「誰から誰へ商品を返品したのか」によって経理処理が異なります。
大きく分けると、以下の2つです。
| 誰が返品するか? | 何をするか? |
| 購入者から返品された場合 | 販売した商品の売上を取り消す |
| EC事業者が仕入先へ返品した場合 | 仕入れた商品の仕入を取り消す |
ここでは、それぞれの基本的な考え方を見ていきましょう。
販売側への返品は「売上戻り」で処理する
購入者へ販売した商品が返品された場合は、すでに計上した売上から、返品された分を差し引く処理が必要です。
たとえば、10,000円の商品を販売したあと、その商品が返品されたとします。この場合、商品を販売した事実そのものがなくなるため、返品された10,000円分の売上を取り消します。
このように、販売した商品の返品によって売上を減らす処理を「売上戻り」といいます。
なお、課税対象の商品について返品を受けた場合は、その金額に対応する消費税額の調整も必要です。
仕入先への返品は「仕入戻し」で処理する
一方、EC事業者が仕入れた商品を仕入先へ返品するケースもあります。
たとえば、10,000円分の商品を仕入れたものの、不良品などの理由で仕入先へ返品したとします。この場合は、すでに計上した仕入から、返品した商品の金額を差し引く処理が必要です。
このように、仕入れた商品を返品して仕入額を減らす処理を「仕入戻し」といいます。販売側の返品では「売上」を減らすのに対し、仕入先への返品では「仕入」を減らす点が大きな違いです。
課税仕入れに該当する商品を返品した場合は、仕入れに対応する消費税額についても調整が必要になります。
【ケース別】ECで発生する返品・返金の仕訳例

ECの返品・返金では、決済方法や送料の負担によって必要な処理が異なります。
ここでは具体的なケースをもとに、返品・返金が発生したときの基本的な仕訳例を見ていきましょう。仕訳表は一般的な形式に合わせて「借方」「貸方」で記載しています。
なお、実際に使用する勘定科目や処理方法は企業によって異なるため、自社の経理ルールに合わせて確認してください。
クレジットカード決済で返品された場合
たとえば、税込11,000円の商品をクレジットカードで販売し、後日返品されて全額を返金したとします。ここでは、カード会社から代金が入金される前に返品が発生し、売上代金を「売掛金」として計上しているケースを例にします。
| 借方 | 金額 | 貸方 | 金額 |
| 売上高 | 11,000円 | 売掛金 | 11,000円 |
この場合は、返品された11,000円分の売上を取り消すとともに、カード会社から受け取る予定だった売掛金も取り消してください。
一方、カード会社からすでに代金が入金されている場合は、返金方法や決済サービスの処理に応じて仕訳が異なります。返品が発生した時点の入金状況を確認して処理しましょう。
代金引換で返品された場合
代金引換では、購入者が商品を受け取る際に代金を支払います。そのため、商品受け取り後に返品された場合は、すでに受け取った代金を購入者へ返金する処理が必要です。
たとえば、税込11,000円の商品を代金引換で販売し、入金後に返品を受け付けて、銀行振込で全額を返金したとします。仕訳例は以下のとおりです。
| 借方 | 金額 | 貸方 | 金額 |
| 売上高 | 11,000円 | 普通預金 | 11,000円 |
売上高を借方に記載して売上を取り消し、購入者へ返金した11,000円を普通預金から減額します。なお、代金引換手数料や返金時の振込手数料などが発生する場合は、誰が負担するかによって別途処理が必要になります。
返品送料を自社が負担する場合
商品の不良や誤配送などにより、自社が返品送料を負担するケースもあります。この場合は、商品の返品処理とは別に、自社が負担した送料についても仕訳します。
たとえば、税込11,000円の商品が返品され、購入者へ全額を返金したときです。さらに、返品にかかった送料880円を自社が負担し、普通預金から支払った場合を考えてみましょう。
返品分と送料を分けて処理すると、以下のようになります。
| 借方 | 金額 | 貸方 | 金額 |
| 売上高 | 11,000円 | 普通預金 | 11,000円 |
| 荷造運賃など | 880円 | 普通預金 | 880円 |
11,000円は返品による売上の取り消し、880円は自社が負担した返品送料として処理します。
送料に使用する勘定科目は、「荷造運賃」「発送費」「通信費」など企業によって異なります。普段の送料と同じ勘定科目を使用するなど、社内で処理方法を統一しておくと管理しやすくなります。
決算期をまたいで返品された場合

商品を販売した期と返品された期が異なる場合は、返品が発生した期に売上の返品処理を行うのが基本です。たとえば、3月決算の会社が3月に税込11,000円の商品を販売し、翌期の4月に返品を受けて普通預金から全額を返金したとします。
この場合の仕訳例は以下のとおりです。
| 借方 | 金額 | 貸方 | 金額 |
| 売上高 | 11,000円 | 普通預金 | 11,000円 |
販売した3月までさかのぼって売上を修正するのではなく、返品・返金が発生した4月の取引として処理します。消費税についても、原則として最初に商品を販売した課税期間ではなく、返品による対価の返還を行った課税期間に税額を調整します。
ポイント・クーポン利用分を返品する場合
ポイントやクーポンを利用した注文では、購入者が実際に支払った金額だけを見て返品処理を行わないよう注意が必要です。
たとえば、税込11,000円の商品に1,000円分の自社クーポンを使用し、購入者が10,000円を支払っていたとします。クーポンを値引きとして処理していた場合は、購入時の処理に対応させて売上を取り消し、実際に支払われた金額を返金します。
なお、返品処理を行う際は、以下の点を確認しましょう。
- 自社が発行したポイント・クーポンか
- ECモールなど第三者が発行したものか
- 購入時にどのような会計処理を行ったか
- 購入者へいくら返金するか
- 利用したポイント・クーポンを戻すか
確認した内容をもとに、売上の取り消しと返金を処理し、必要に応じてポイント・クーポンも購入者へ戻します。ECモールなど第三者が発行したポイントを利用している場合は、モール側の精算方法に沿った処理も必要です。
ECの返品・返金業務を効率化する際の注意点

返品・返金業務を効率化する際は、作業時間を減らすだけでなく、売上や在庫などのデータを正しく処理できる仕組みを整える必要があります。特に注意したいポイントは、以下の4つです。
- 返品情報と売上データを正しく突合する
- 返品後の在庫処理まで一連で管理する
- 消費税率やインボイスの処理を確認する
- 担当者による手作業や属人化を減らす
それぞれの注意点について詳しく見ていきましょう。
返品情報と売上データを正しく突合する
返品を処理する際は、返品された商品と、もとの注文・売上データを正しく結びつける必要があります。
たとえば、同じ商品を複数回購入している顧客から返品があった場合、商品名だけではどの注文に対する返品なのか判断できないケースがあります。誤った売上データを取り消すと、売上額や返金額にもずれが生じかねません。
返品情報を管理する際は、以下のような情報をもとの注文データと照合できるようにしておきましょう。
- 注文番号
- 購入者情報
- 商品名・商品番号
- 購入日
- 決済方法
- 返品・返金額
注文番号などを基準に返品と売上をひも付けておけば、対象となる取引を特定しやすくなります。
返品後の在庫処理まで一連で管理する
返品業務では、購入者への返金が完了したあとも、返品された商品の状態を確認して在庫へ反映する作業が残ります。
返品された商品がすべて販売可能な状態とは限りません。商品の状態に応じて、たとえば以下のような対応が必要です。
- 再販売できる商品は在庫へ戻す
- 検品や修理が必要な商品は通常在庫と分ける
- 再販売できない商品は廃棄などの処理を行う
返金処理と在庫処理を別々に管理すると、「返金は完了しているのに在庫へ戻っていない」といったずれが生じる可能性があります。
返品受付から返金、検品、在庫への反映まで進捗を確認できるようにし、返品後の商品がどの状態にあるのかまで一連で管理できる仕組みを整えましょう。
消費税率やインボイスの処理を確認する
課税対象の商品を返品・返金する場合は、売上だけでなく、返品された金額に対応する消費税額の調整も必要です。
消費税には、原則として適用される標準税率10%と、酒類・外食を除く飲食料品などに適用される軽減税率8%があります。ECで両方の税率の商品を販売している場合は、返品時にもとの取引に適用された税率を確認し、税率ごとに返品分を処理する必要があります。
また、適格請求書発行事業者が返品や値引きなどを行った場合は、「適格返還請求書(返還インボイス)」の交付が必要です。ただし、返品などの金額が税込10,000円未満の場合は、適格返還請求書の交付義務が免除されます。
出典:国税庁|No.6359 値引き、返品、割戻しなどを行った場合の税額の調整(売上げに係る対価の返還等)
担当者による手作業や属人化を減らす
返品・返金の処理を特定の担当者だけが把握している状態では、担当者の不在や交代によって業務が滞る可能性があります。
特に返品では、受付から返金、売上の修正、在庫への反映まで複数の処理が発生します。それぞれを担当者の判断や手作業に任せていると、確認漏れや入力ミスも起こりやすくなるのです。
属人化を防ぐためには、たとえば以下のような対応が考えられます。
- 返品・返金の処理手順をマニュアル化する
- 担当者ごとの作業内容や判断基準を統一する
- 返品情報を複数の担当者が確認できるようにする
- システムで自動化できる作業は手入力を減らす
「誰が担当しても同じ手順で処理できる状態」を整えておけば、担当者に依存せず、返品・返金業務を進められます。
EC経理業務の効率化に関するよくある質問

最後はEC経理業務の効率化について、よくある疑問に回答します。
ECの経理業務で効率化できる作業は何ですか?
売上データの入力や仕訳、入金確認、返品・返金に関する情報管理などを効率化できます。
たとえば、ECシステムと会計ソフトを連携すれば、売上データを会計ソフトへ入力し直す作業を減らせます。銀行口座やクレジットカードの明細取得、一定のルールに基づく仕訳などを自動化できる会計ソフトもあります。
まずは現在手作業で行っている業務を洗い出し、効率化できる作業を見つけてみましょう。
ECの売上データを会計ソフトに連携できますか?
利用しているECシステムと会計ソフトが対応していれば、売上データを連携できます。
APIによってシステム間でデータを連携する方法のほか、ECシステムから出力したCSVを会計ソフトへ取り込む方法などがあります。連携できるデータや方法はサービスによって異なるため、現在利用しているECシステムと会計ソフトの対応状況を確認してください。
返品・返金の仕訳も自動化できますか?
利用するシステムによっては、返品・返金に関する仕訳の一部を自動化できます。
ただし、返品時の処理は、決済方法や返金のタイミング、送料の負担などによって異なります。そのため、すべての返品・返金を同じルールで自動処理できるとは限りません。
自動化する場合も、処理条件をあらかじめ設定し、自動で作成された仕訳が実際の取引内容と合っているかを人の目で確認することが重要です。
ECの経理業務を効率化すると何が変わりますか?
手入力やデータ照合などにかかる作業時間を減らし、入力ミスや確認漏れの防止につなげられます。
また、売上・入金・返品などの情報をまとめて管理すれば、必要なデータを探したり、担当者同士で確認したりする手間も減らせます。経理担当者が定型的な作業に費やす時間を減らすことで、数字の確認や分析など、ほかの業務に時間を使いやすくなるでしょう。
ECの経理業務はシステム連携と自動化で効率化できる

ECの経理業務は、システム連携や自動化を取り入れることで、手入力や確認作業にかかる負担を減らせます。取引件数が増えても対応しやすい業務フローを整えることは、入力ミスや処理漏れを防ぐうえでも有効です。
効率化を進める際は、まず現在の業務フローを整理し、時間がかかっている作業や手入力が多い部分を把握しましょう。そのうえで、システム連携や自動化が可能な業務から見直すと、自社に必要な対策を判断しやすくなります。
特に返品・返金は、経理処理だけで完結する業務ではありません。売上や返金、在庫などの情報を正しく連携できる仕組みを整えることが、EC経理全体の効率化につながります。
 シェアする
 LINEで送る